
Dlaczego istnieje wiele wzorcowych planów kont?
Przepisy dotyczące budowy planu kont są dość elastyczne. Spowodowane jest to dowolnością w zakresie zwiększania lub zmniejszania liczby kont, w zależności od potrzeb. Konta można także dzielić bądź łączyć. Łączenia dokonuje się kiedy zbyt szczegółowe księgowanie...Zakładowy plan kont
Być może nawet nie wiesz jak bardzo istotnym elementem systemu rachunkowości jest plan kont. Księgi rachunkowe to pojęcie nic nieznaczące jeżeli nie mamy ustalonego planu kont. Konta są podstawowym narzędziem księgowania operacji gospodarczych. Bez nich w księgach...Po co kalkulować szczegółowo koszty?
Jeżeli czytałeś moje poprzednie zapisy na temat obliczania kosztów, już się pewnie zorientowałeś, że przedstawione schematy, to pochodne dwóch podstawowych metod – zleceniowej i wartości przeciętnych. W swojej działalności sam zapewne wypracowałeś podobne...Wycena aktywów i pasywów
Zadaniem rachunkowości jest odwzorowanie rzeczywistości w sposób rzetelny. Ma to swoje przełożenie w dokonywanej wycenie składników majątku oraz źródeł jego pozyskania. Ustawa o rachunkowości przewiduje osiem różnych metod wyceny, a mianowicie wycenę według: ceny...Profesjonalne pomoce
-
 Autor KDP i import usług. Jak bezpiecznie rozliczać zagraniczne faktury za reklamy, programy, abonamenty i usługi
Pierwotna cena wynosiła: 129,00 zł.99,00 złAktualna cena wynosi: 99,00 zł.
-
 Tantiemy z Amazon KDP a VAT-UE
97,00 zł
-
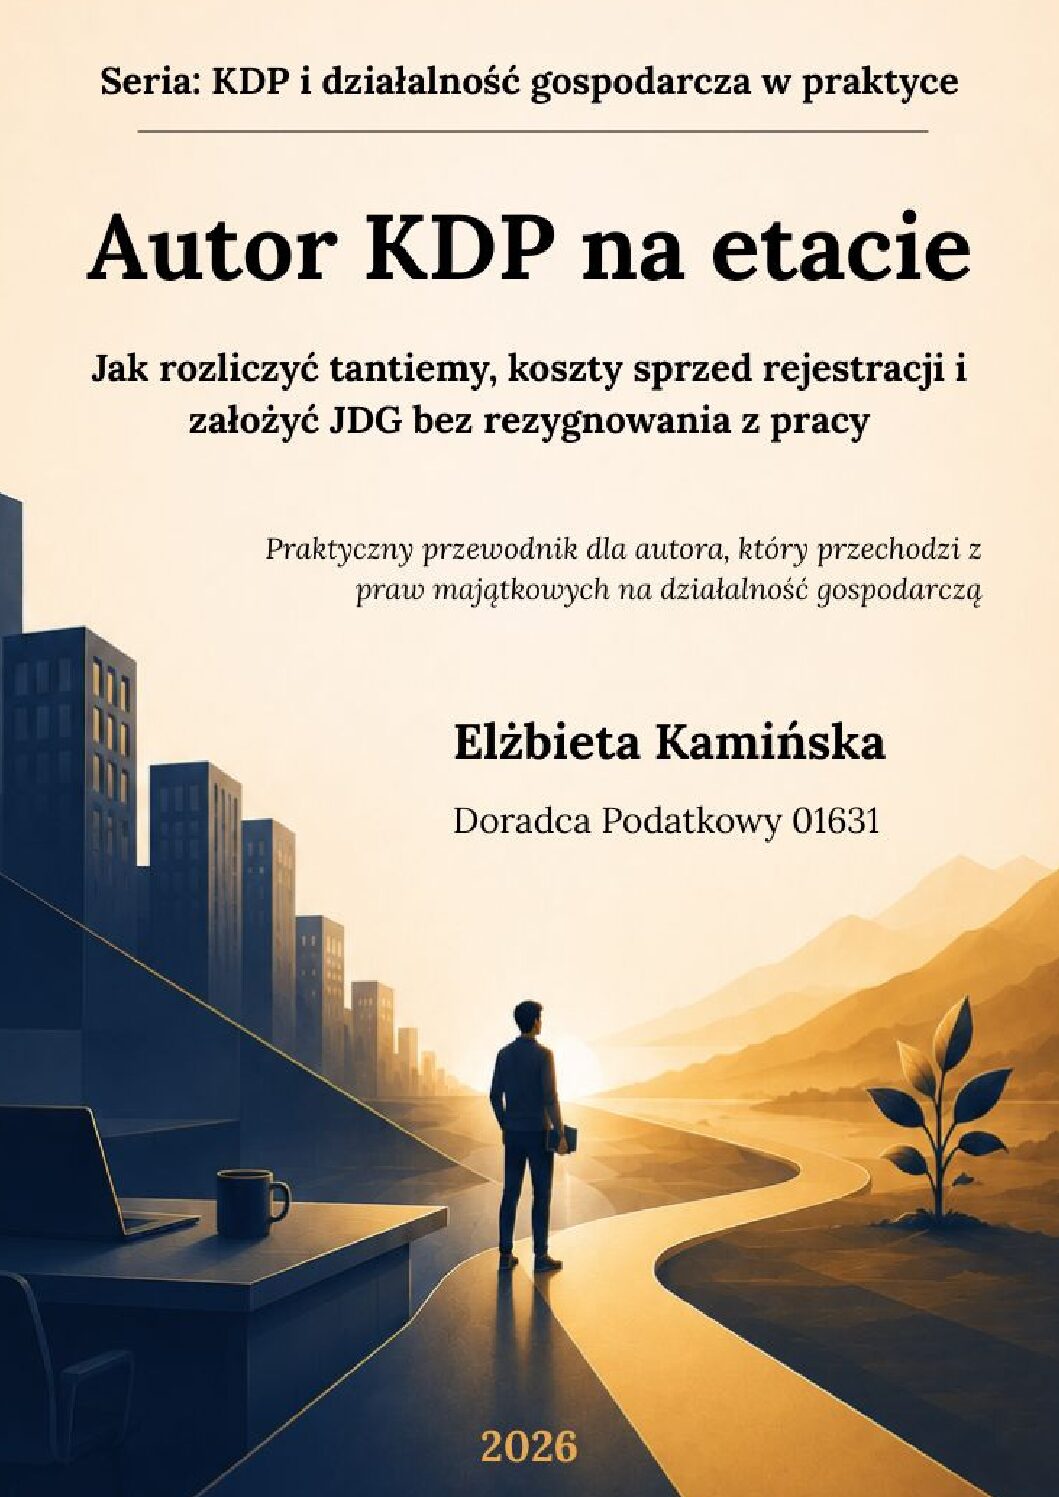 Autor KDP na etacie
147,00 zł
-
 Jak rozliczyć dochody z Amazon KDP w Polsce
Zakres cen: od 97,00 zł do 197,00 zł
-
 Jak sprawdzić czy biznes jest opłacalny
17,00 zł
